
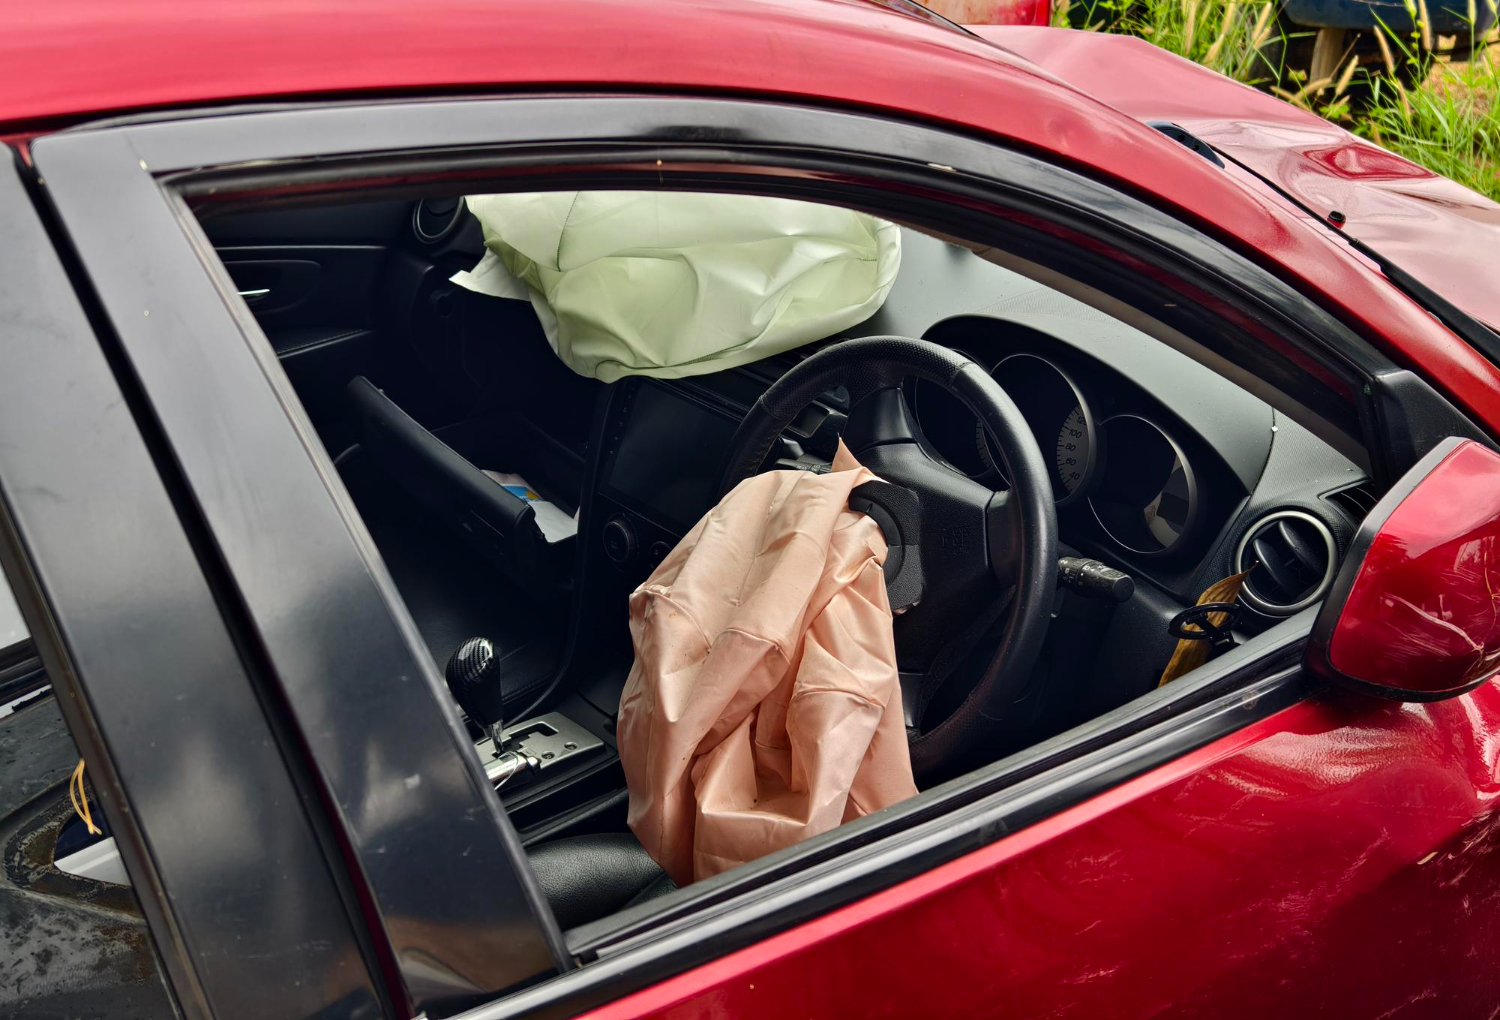
Wartość auta po wypadku to różnica między jego ceną sprzed szkody a szacowanym kosztem naprawy – ale tylko wtedy, gdy naprawa się opłaca. Jeśli koszt naprawy przekroczy określony próg, ubezpieczyciel orzeka szkodę całkowitą i wypłaca różnicę między wartością pojazdu przed zdarzeniem a wartością tego, co z niego zostało. To drugie nazywa się wrakiem albo pozostałościami i właśnie wokół tej kwoty toczy się najwięcej sporów.
Poniżej wyjaśniamy, jak liczy się każdą z tych wartości, dlaczego szkoda całkowita z OC i z AC to dwie różne rzeczy oraz co zrobić, gdy wycena wraku wydaje się zawyżona.
Dwa scenariusze: szkoda częściowa i całkowita
Po zgłoszeniu szkody ubezpieczyciel przygotowuje kosztorys naprawy w systemie eksperckim i porównuje go z wartością rynkową auta sprzed zdarzenia. Dalej są dwie drogi.
Szkoda częściowa – naprawa jest ekonomicznie uzasadniona. Otrzymujesz pieniądze na naprawę, a auto zostaje Twoje. Po naprawie ma jednak wpis w historii i traci na wartości handlowej, nawet jeśli zostało zrobione porządnie.
Szkoda całkowita – naprawa się nie opłaca. Nie dostajesz pieniędzy na naprawę, tylko odszkodowanie liczone metodą różnicową. Uszkodzone auto nadal pozostaje Twoją własnością i to Ty musisz coś z nim zrobić.
Ten drugi punkt zaskakuje wiele osób. Szkoda całkowita nie oznacza, że ubezpieczyciel zabiera wrak. Zostaje on u Ciebie razem z problemem, komu go sprzedać.
Kiedy szkoda jest całkowita – OC i AC to dwie różne sprawy
To rozróżnienie jest kluczowe, a mylą je nawet niektórzy poszkodowani w rozmowie z ubezpieczycielem.
| Próg szkody całkowitej | |
|---|---|
| OC sprawcy | koszt naprawy przekracza 100% wartości pojazdu sprzed szkody |
| AC (autocasco) | próg z ogólnych warunków ubezpieczenia, najczęściej 70% |
Przy likwidacji z OC sprawcy próg niższy niż 100% nie ma podstaw prawnych. Jeśli ubezpieczyciel orzeka szkodę całkowitą przy koszcie naprawy na poziomie 75% wartości auta, powołując się na próg z autocasco, robi to nieprawidłowo. Rzecznik Finansowy wielokrotnie zwracał uwagę na tę praktykę.
Przy AC sytuacja wygląda inaczej, bo tam obowiązuje umowa. Próg bywa różny w zależności od towarzystwa – spotyka się wartości od 60 do 80%. Dokładny zapis znajdziesz w ogólnych warunkach swojej polisy.
Jak liczy się odszkodowanie – metoda różnicowa
Wzór jest prosty:
odszkodowanie = wartość pojazdu przed szkodą – wartość pozostałości (wraku)
Metoda ta wynika z art. 363 § 1 Kodeksu cywilnego i utrwalonego orzecznictwa Sądu Najwyższego. Ubezpieczyciel nie może zastąpić jej własną metodologią.
Przykład ilustracyjny przy szkodzie z AC z progiem 70%:
| Pozycja | Kwota |
|---|---|
| Wartość auta przed szkodą | 40 000 zł |
| Kosztorys naprawy | 30 000 zł (75% wartości) |
| Decyzja | szkoda całkowita – przekroczono próg 70% |
| Wycena wraku przez ubezpieczyciela | 12 000 zł |
| Odszkodowanie | 28 000 zł |
Auto o wartości 12 000 zł zostaje Twoje. Przynajmniej na papierze.
Tu zaczyna się prawdziwy problem
Zwróć uwagę na jedną rzecz w powyższym wyliczeniu: im wyżej ubezpieczyciel wyceni wrak, tym mniej Ci wypłaci.
W przykładzie wrak wyceniony na 12 000 zł oznacza odszkodowanie 28 000 zł. Gdyby ten sam wrak wyceniono na 16 000 zł, odszkodowanie spadłoby do 24 000 zł – o cztery tysiące mniej.
I teraz sedno sprawy: wycena wraku przez ubezpieczyciela jest teoretyczna, a Ty musisz go sprzedać realnie.
Ubezpieczyciel wylicza wartość pozostałości w systemie albo wystawia auto na aukcję, gdzie pada jakaś oferta. Jeśli ta kwota jest wyższa od tego, co realnie oferuje rynek, sytuacja jest niekorzystna: dostajesz mniejsze odszkodowanie, a potem nie możesz sprzedać wraku za kwotę, którą przyjęto do wyliczenia.
Różnica zostaje w Twojej kieszeni – po stronie minus.
Co zrobić, gdy wycena wraku wydaje się zawyżona
Kilka rzeczy, które warto zrobić w tej kolejności.
Sprawdź, czy w ogóle powinna być szkoda całkowita. Przy likwidacji z OC sprawcy próg to 100% wartości auta. Jeśli kosztorys wynosi 85% i ubezpieczyciel orzeka szkodę całkowitą, jest podstawa do odwołania. Szkoda częściowa bywa korzystniejsza — auto wraca do Ciebie bez wpisu o szkodzie całkowitej w historii.
Zbierz realne oferty zakupu. To najmocniejszy argument w odwołaniu. Jeśli ubezpieczyciel wycenił wrak na 16 000 zł, a masz na piśmie oferty na 11 000 i 12 000 zł, pokazujesz konkret, a nie własne odczucie. Wycena teoretyczna kontra realna oferta rynkowa to mocna pozycja.
Napisz odwołanie. Ubezpieczyciel nie ma ostatniego słowa. W odwołaniu powołaj się na konkretne kwoty i załącz oferty.
Skorzystaj z pomocy Rzecznika Finansowego, jeśli odwołanie nie przyniesie skutku. To bezpłatna instytucja pomagająca konsumentom w sporach z ubezpieczycielami.
Pamiętaj, że nie musisz sprzedawać wraku przez aukcję ubezpieczyciela. Możesz sprzedać go samodzielnie, komu chcesz i za tyle, ile uda się uzyskać.
Co wpływa na wartość auta powypadkowego
Przy wycenie pojazdu po szkodzie liczy się kilka rzeczy – i nie zawsze te, których się spodziewasz.
Zakres uszkodzeń a ich rodzaj. Rozbity przód przy zachowanej strukturze nadwozia to zupełnie inna sytuacja niż uszkodzenie słupka albo podłużnicy. Blacharka wymienna jest tania, naprawa geometrii nadwozia droga.
Popularność modelu. Przy autach popularnych części z demontażu mają realny rynek zbytu, więc wrak jest wart więcej. Przy modelach niszowych bywa odwrotnie.
Stan pozostałych podzespołów. Sprawny silnik, skrzynia i dobra elektronika podnoszą wartość niezależnie od stanu blacharki.
Kompletność. Auto z kompletem dokumentów, kluczyków i bez brakujących elementów jest warte więcej niż to samo auto rozebrane „na części pierwsze”.
Czy da się je zarejestrować po naprawie. To jeden z najważniejszych czynników, a jednocześnie najczęściej pomijany przy samodzielnych szacunkach.
Czy warto naprawiać auto po szkodzie całkowitej
Zależy od trzech rzeczy.
Naprawa bywa opłacalna, gdy realny koszt jest niższy niż kosztorys ubezpieczyciela – a często jest, bo kosztorysy liczy się na częściach nowych i oryginalnych. Warsztat pracujący na zamiennikach albo częściach z demontażu potrafi zejść znacznie niżej.
Naprawa się nie opłaca, gdy uszkodzona jest struktura nadwozia. Prostowanie na ramie to koszt, który przy starszym aucie rzadko ma sens, a efekt bywa niepewny.
I rzecz, o której łatwo zapomnieć: auto po szkodzie całkowitej ma to odnotowane w historii pojazdu. Nawet po perfekcyjnej naprawie sprzedasz je taniej niż porównywalny egzemplarz bez wpisu. Tę stratę trzeba wliczyć w kalkulację.
Najczęściej zadawane pytania
Przy likwidacji z OC sprawcy – gdy koszt naprawy przekracza 100% wartości pojazdu sprzed szkody. Przy AC – gdy przekracza próg zapisany w ogólnych warunkach ubezpieczenia, najczęściej 70%.
Przy likwidacji z OC sprawcy – gdy koszt naprawy przekracza 100% wartości pojazdu sprzed szkody. Przy AC – gdy przekracza próg zapisany w ogólnych warunkach ubezpieczenia, najczęściej 70%.
Przy likwidacji z OC sprawcy – gdy koszt naprawy przekracza 100% wartości pojazdu sprzed szkody. Przy AC – gdy przekracza próg zapisany w ogólnych warunkach ubezpieczenia, najczęściej 70%.
Nie. Możesz skorzystać z oferty wskazanej przez ubezpieczyciela, ale nie masz takiego obowiązku. Wrak wolno sprzedać samodzielnie, dowolnemu nabywcy.
Nie. Możesz skorzystać z oferty wskazanej przez ubezpieczyciela, ale nie masz takiego obowiązku. Wrak wolno sprzedać samodzielnie, dowolnemu nabywcy.
Czy muszę sprzedać wrak przez aukcję ubezpieczyciela?
Nie. Możesz skorzystać z oferty wskazanej przez ubezpieczyciela, ale nie masz takiego obowiązku. Wrak wolno sprzedać samodzielnie, dowolnemu nabywcy.
Co zrobić, gdy ubezpieczyciel zawyżył wartość wraku?
Zbierz realne oferty zakupu na piśmie i złóż odwołanie, powołując się na konkretne kwoty. Jeśli to nie pomoże, zwróć się do Rzecznika Finansowego – pomoc jest bezpłatna.
Czy skup kupi auto po szkodzie całkowitej?
Tak. Orzeczenie szkody całkowitej nie wyklucza sprzedaży. Skupujemy pojazdy po szkodach każdego rodzaju, również niejezdne, i nie wymagamy naprawy przed transakcją.
Zależy od zakresu uszkodzeń, modelu, stanu podzespołów i kompletności pojazdu. Konkretną kwotę podajemy po opisaniu auta – wycena jest bezpłatna i niezobowiązująca.
Potrzebujesz realnej wyceny wraku?
Jeśli ubezpieczyciel orzekł szkodę całkowitą i chcesz wiedzieć, ile faktycznie jest wart Twój pojazd, zadzwoń. Wycena zajmuje około 15 minut, jest bezpłatna i do niczego nie zobowiązuje – możesz ją wykorzystać także jako argument w odwołaniu od decyzji ubezpieczyciela.
Skupujemy auta powypadkowe, uszkodzone i niejezdne na terenie województwa śląskiego i małopolskiego. Dojazd bezpłatny, transport pojazdu niejezdnego po naszej stronie.
Zadzwoń: 514 429 514 albo wypełnij formularz wyceny online.
Powyższy tekst ma charakter informacyjny i nie stanowi porady prawnej. W sprawach spornych z ubezpieczycielem warto skonsultować się z Rzecznikiem Finansowym albo prawnikiem. Kwoty w przykładach są ilustracyjne.